Bakgrunn: Rapport: 94 prosent av verdiskapingen til datasentre i Norge er utenlandsk eid - Digi
3,2 milliarder kroner i direkte verdiskaping, 600 ansatte hos operatørene og 94 prosent av verdiskapingen hos utenlandske eiere. Det er tallene som har gått rundt siden Digitaliserings- og forvaltningsdepartementet 29. oktober la fram rapporten Menon Economics har skrevet om økonomien i datasenternæringen. Vi har lest de 113 sidene. De bekrefter mye av det vi alt hadde på datasentersidene, flytter noen tall, og legger til ett vi ikke hadde: hva driften gir i skatt.
Se interaktive grafer og tabeller på faktaportalen.no →
Hva rapporten er, og hvem som bestilte den
Rapporten heter «Økonomiske aspekter ved den norske datasenternæringen» og er Menon-publikasjon 129 for 2026. Den er skrevet på oppdrag fra Digitaliserings- og forvaltningsdepartementet, med Multiconsult som underleverandør, og er datert september 2026. Den er departementets svar på Stortingets vedtak 525 fra 12. mars 2026, der regjeringen ble bedt om å vurdere den samfunnsmessige nytten av ulike datasenteretableringer, for sysselsetting, verdiskaping, beredskap, sikkerhet og kraftsystemet. Departementets eget budsjettforslag for 2027, lagt fram i oktober, lister vedtaket som ikke avsluttet. Nå er det i praksis besvart.
Da vi skrev om datasentrene første gang i mai, var det ingen offentlig rapport om økonomien i næringen å holde tallene opp mot. Nå er det tre. Dette er den tredje rapporten om norske datasentre på et halvt år, etter SSBs analyse i april og Teknologirådets i oktober. De tre svarer på ulike spørsmål, bruker ulike avgrensninger og kommer til ulike tall. Det er poenget med denne artikkelen.
Én ting bør leseren ha med seg fra start. Oppdragsgiveren er departementet, men forholdstallene Menon bruker for leverandørkjeden kommer fra seks anlegg selskapet tidligere har analysert for operatørene selv: Green Mountain, Lefdal Mine og Bulk. Rapporten sier det åpent, og skriver at bare operatørenes egne ansatte og den direkte verdiskapingen er lest ut av regnskap og register. Alt annet er estimater.
Hovedtallene for 2025
| Hva | Menon |
|---|---|
| Aktive datasentre i Norge, medio 2026 | 87, hvorav 49 kommersielle anlegg på til sammen 761 MW er med i analysen |
| Omsetning hos operatørene, 2025 | om lag 6,9 mrd. kr |
| Direkte verdiskaping, 2025 | om lag 3,2 mrd. kr |
| Verdiskaping med leverandørkjeden, 2025 | om lag 4,3 mrd. kr |
| Operatørenes egne ansatte, 2025 | om lag 600 |
| Årsverk med innleide, kundenes ansatte og leverandører, 2025 | om lag 1 800 |
| Skatt driften understøtter, 2025 | om lag 700 mill. kr |
| Andel av verdiskapingen hos utenlandske ultimate eiere, 2025 | 94 prosent |
| Strømforbruk, 2025 | 3,2 TWh, 2,3 prosent av Norges forbruk |
Verdiskaping er næringens bidrag til bruttonasjonalproduktet: lønn pluss driftsresultat. Målt mot fastlands-BNP, som SSB oppgir til 4 398 milliarder kroner for 2025, er 3,2 milliarder sju hundredeler av én prosent. Med leverandørkjeden blir det en tidel. Datasentrene er altså ikke en stor næring i dag. Spørsmålet rapporten egentlig handler om, er hvor stor den kan bli, og hva den tar med seg av kraft på veien.
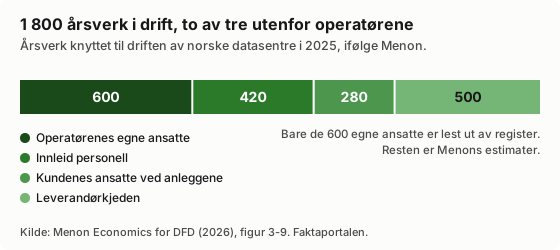
Av de 1 800 årsverkene er to av tre ikke ansatt hos operatørene: 420 er innleid personell, 280 er kundenes egne folk ved anleggene og 500 er indirekte sysselsetting hos leverandørene. Dette er den samme forklaringen Teknologirådet ga på hvorfor bransjens 4 400 årsverk og SSBs 677 sysselsatte begge kan være riktige, som vi skrev om 6. oktober.
Tre kilder, tre tall, og forklaringen står i rapporten
| Kilde | År | Anlegg | Direkte verdiskaping | Sysselsatte |
|---|---|---|---|---|
| SSB (april 2026) | 2024 | 26 | 1,2 mrd. kr | 344 direkte, 677 med anslått innleie |
| Menon | 2024 | 36 | 1,7 mrd. kr | 559 hos operatørene |
| Menon | 2025 | 43 | 3,2 mrd. kr | 597 hos operatørene |
| Norsk Datasenterindustri (bransjen) | 2024 | 4,7 mrd. kr | 4 400 årsverk, inkludert bygging |
Menon forklarer selv forskjellen til SSB i en egen tekstboks. For det første teller rapporten flere anlegg og operatører: 36 mot 26 for samme år. For det andre tror Menon at SSB ikke har rullet konsernstrukturen tilbake, slik at deler av aktiviteten faller utenfor. For det tredje er 2025 et helt annet år enn 2024: verdiskapingen økte med nesten 90 prosent, og veksten kom i hovedsak fra Green Mountains anlegg på Hamar, med TikTok som kunde. Det ene anlegget forklarer også hvorfor segmentet «andre hyperscalere» får en verdiskaping per ansatt på 20,9 millioner kroner. Rapporten skriver selv at tallet hviler på én aktør.
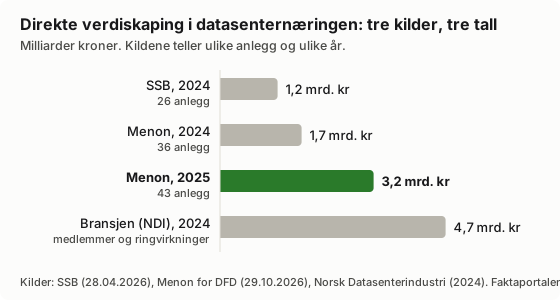
Vi har lagt Menon inn som tredje kilde i verdiskapingsboksen på aktørsida, ved siden av SSB og bransjen. Ingen av de to andre er tatt ut.
Produktive ansatte, middels per kilowattime
Målt per ansatt er datasentrene blant de mest produktive næringene i Norge. Menon regner 5,4 millioner kroner i verdiskaping per egen ansatt i 2025, rundt fire ganger snittet i fastlandsøkonomien på 1,3 millioner, og over kraftintensiv industri, der metall-, papir- og kjemisk industri alle lå rett over 2 millioner. SSB fant det samme for 2024, med en mindre margin: 1,82 millioner mot 1,72 for næringslivet samlet.
Målt per kraftenhet er bildet et annet, og det er her debatten har stått. Menon får rett under 900 000 kroner per GWh for 2025. Det er på nivå med metallindustrien (800 000) og papirindustrien (1 million), men langt under kjemisk industri (over 2 millioner). Teknologirådet brukte SSBs 587 kroner per MWh for 2023 mot 913 for kraftintensiv industri, og NRK gjorde det til hovedpoenget i sin sak 29. september. Det tallet er nå to år gammelt. SSB oppdaterte sin analyse 20. oktober med 2024: 829 kroner per MWh for datasentrene mot 912 for kraftintensiv industri. Fallet fra 1 207 kroner i 2020 er altså delvis hentet inn, og Menons 2025-tall ligger på samme nivå.
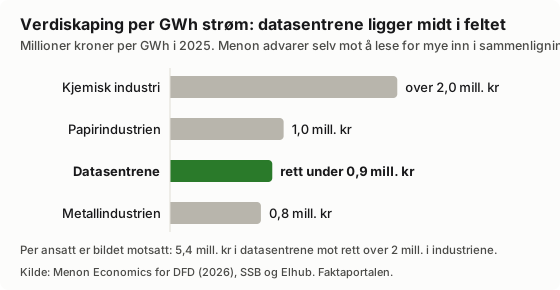
Rapporten bruker en side på å forklare hvorfor leseren bør være forsiktig med akkurat denne sammenligningen. Datasentrene er i en oppskaleringsfase med lavere marginer enn ved full drift. Den kraftintensive industrien hadde rekordhøye råvarepriser i 2022 og 2023, og verdiskapingen der svinger med metallprisene: en enkel modell forklarer over 85 prosent av variasjonen. Menon skriver at de vurderer sammenligningen som «lite relevant» for spørsmålet om hva kraften bør brukes til. Det er et uvanlig tydelig forbehold å finne i en rapport som samtidig leverer sammenligningen.
Sysselsettingen per kraftenhet er lavere enn i industrien, og her er tallene stabile over tid. Operatørene alene har 0,15 sysselsatte per GWh, under halvparten av metallindustriens 0,37. Med innleide og kundenes ansatte kommer datasentrene opp på 0,33, omtrent som metall, men under papir (0,48) og kjemisk (0,92). Storskalaanlegg på over 100 MW har 1,5 årsverk per MW, mot 3,4 i metallindustrien. Et anlegg på 200 MW gir med det rundt 300 direkte årsverk, nok til å være hjørnesteinsbedrift i en liten kommune, men ikke et smelteverk.
Eierskap: 94 prosent, og 75 prosent
«94 prosent utenlandsk eid» er overskriften i de fleste sakene om rapporten. Tallet gjelder verdiskapingen, vektet etter hvem som sitter på toppen av eierkjeden. Rapporten gir samtidig et annet tall på samme side: målt etter direkte eierskap er 75 prosent av verdiskapingen i selskaper eid av norske selskaper, fordi mange operatører er norske holdingselskaper med utenlandske eiere lenger opp. Teknologirådet målte noe tredje, kapasitet i megawatt fordelt etter aksjeandel, og kom til om lag 90 prosent. Tre mål, tre tall, samme virkelighet.
Menon er like forsiktig som Teknologirådet med hva tallet betyr. Lønn tilfaller norske ansatte, selskapsskatten betales i Norge uavhengig av eier, og deler av overskuddet reinvesteres her. Det som skiller seg ut, er skatten på eiernivå: norske eiere betaler utbytte- og formuesskatt, utenlandske eiere ofte lite eller ingen norsk skatt på utbyttet. Rapporten peker også på at det er i datasenternæringen dette veier tyngst, fordi en stor del av verdiskapingen ender som overskudd etter skatt.
Vi rettet vår egen anleggsliste i september, da seks anlegg sto som norske uten å være det. Menons funn endrer ingenting der. Rapporten nevner Azrieli Group bak Green Mountain og regner Lefdal Mine som utenlandsk eid; at det er investorer forvaltet av britiske 3i som eier Lefdal, står i vår egen anleggsliste, ikke i rapporten.
Byggefasen: 56 milliarder, 30 000 årsverk, og én ting Tydal-tallet ikke var
Det største tallet i rapporten står ikke i driften. Menon anslår at utbyggingen av dagens anlegg til sammen har gitt 56 milliarder kroner i investeringer hos norske private aktører, 39 milliarder i verdiskaping og 30 000 årsverk, akkumulert over alle byggeårene. Litt over halvparten av investeringene gikk til bygg og anlegg, 18 prosent til IKT-bransjen og 13 prosent til rådgivning og annen faglig tjenesteyting.
Da vi skrev om 45 milliarder til Tydal i august, var poenget at kontraktverdien ikke er norsk verdiskaping. Rapporten bekrefter skillet. Serverutstyret som fyller hallene importeres, eies som regel av kunden og gir ingen ringvirkninger i Norge utover installasjonen. Menon holder det utenfor. De 56 milliardene er bygg, kraft, kjøling og teknisk infrastruktur, der over 80 prosent av innkjøpene har gått til norske leverandører.
Scenarioene mot 2035 er ikke prognoser
Menon tegner tre utviklingsbaner fram mot 2035, basert på hvor mye av det som står reservert eller i kø hos Statnett som faktisk blir bygd. Per juni 2026 ventet rundt 22 600 MW nytt forbruk på tilknytning, og datasentrene står for om lag halvparten. I banene vokser datasentrenes kraftforbruk til mellom 17 og 37 TWh i 2035. NVEs eget referansescenario, som Menon regner fra, har 8,1 TWh.
Driften ville da gitt mellom 16 og 37 milliarder kroner i årlig verdiskaping og mellom 4 000 og 9 300 årsverk, tilsvarende 0,3 til 0,9 prosent av dagens fastlands-BNP. Utbyggingen ville krevd 150 til 350 milliarder i investeringer. Og kraftprisen ville ligget 5 til 11 øre per kilowattime høyere enn i referansebanen, 10 til 22 prosent, med alt annet likt. Rapporten understreker at «alt annet likt» er en sterk forutsetning: høyere priser gir mer ny kraftproduksjon, og det demper utslaget.
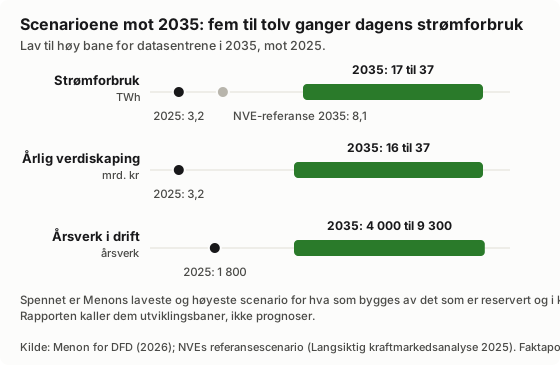
Det er verdt å stoppe ved ordet scenario. Menon skriver at banene «ikke er prognoser», at utviklingen kan ligge både over den høyeste og under den laveste, og at det som begrenser veksten de nærmeste årene er nettkapasitet, ikke kraftpris eller etterspørsel. Det er den samme konklusjonen vi kom til i august: køen er problemet, og køen deles ut etter hvem som søkte først.
Krypto: en firedel av kapasiteten, en tidel av verdiskapingen
Kryptosentrene sto i 2025 for om lag 25 prosent av den installerte kapasiteten, men bare 9 prosent av verdiskapingen, med 2 millioner kroner per MW mot et snitt på 5,3. Menon regner kryptoforbruket til rundt 1,5 TWh, omtrent halvparten av datasentrenes samlede forbruk, ut fra Elhubs timesnitt. Vi skrev i september at kryptodelen er på vei ned, fordi bitcoinmaskinene i Tydal alt var fjernet. Rapporten teller fortsatt Tydal som krypto, med en merknad om at anlegget legges om til AI. Begge deler er riktige for hvert sitt tidspunkt, og det er en påminnelse om at 2025-tall for krypto beskriver et år som er over.
Statsbudsjettet: 700 millioner inn, og en avgift Stortinget ikke ville ha
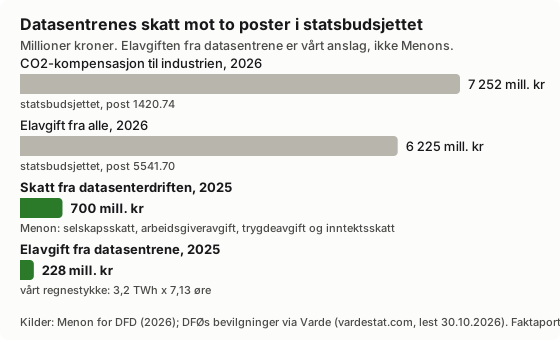
Her kommer det tallet vi ikke hadde fra før. Menon beregner at driften i 2025 understøttet om lag 700 millioner kroner i skatt: 593 millioner til staten, 19 til fylkene og 87 til kommunene. Beløpet er selskapsskatt, arbeidsgiveravgift, trygdeavgift og inntektsskatt hos operatørene og i leverandørkjeden. Det er ikke med elavgift, eiendomsskatt eller formuesskatt. Eiendomsskatten alene anslår rapporten til 5 til 30 millioner kroner i året for et anlegg på 100 MW, og den går i sin helhet til vertskommunen.
Elavgiften er den eneste avgiften der datasentrene behandles annerledes enn industrien de sammenlignes med. Datasentrene betaler alminnelig sats, 7,13 øre per kilowattime i 2026. Den reduserte satsen de fikk i 2016 er avviklet. Industrien betaler fortsatt redusert sats på 0,60 øre, enkelte kraftintensive prosesser er helt fritatt, og kraftintensiv industri får i tillegg CO2-kompensasjon for kvoteprisen i strømprisen. Den posten står i statsbudsjettet for 2026 med 7 252 millioner kroner, bevilget og brukt, ifølge DFØs tall slik Varde viser dem. Det er ti ganger skatten Menon regner at hele datasenternæringen gir.
Et enkelt regnestykke, som er vårt og ikke rapportens: 3,2 TWh ganger 7,13 øre gir rundt 230 millioner kroner i elavgift fra datasentrene i 2025, uten fritak. Statens samlede inntekt fra avgiften på elektrisk kraft er budsjettert til 6 225 millioner kroner i 2026, så datasentrene står for under 4 prosent av den.
Så til Stortinget. Tre representanter fra Senterpartiet ba i vinter regjeringen utrede en høyere elavgift for datasentre, med svar senest i statsbudsjettet for 2027. Finansminister Jens Stoltenberg avviste det i sitt brev til finanskomiteen 19. februar: det er ikke entydig hva et datasenter er, det er ikke påvist noen markedssvikt som tilsier høyere avgift, en særsats kan være problematisk etter EØS-avtalen, og hensynet til stabile og forutsigbare rammevilkår tilsier at satsen bør ligge på nivå med øvrig næringsliv. Komiteens innstilling fra 26. mars viser at bare SV, Senterpartiet og Rødt sto bak forslaget om å utrede satsen, mens flertallet pekte på at elavgiften alt er differensiert mellom virksomhetstyper og at en egen sats kan vri konkurransen. Det Stortinget vedtok, var komiteens tilråding om å be regjeringen vurdere datasentrenes betydning for digital sikkerhet og nasjonal beredskap; departementets budsjettforslag for 2027 fører det som vedtak 643 av 23. april 2026, ikke avsluttet.
Saken er likevel ikke lagt død. Senterpartiet har ifølge Nettavisen lagt inn en elavgift på over 30 øre for datasentre i sitt alternative budsjett, og vil i tillegg stanse nye prosjekter til sommeren. Rødt har fremmet et hasteforslag om midlertidig stopp i nye etableringer til ny regulering er på plass, med støtte fra SV, MDG, KrF og Senterpartiet, skriver NRK, som siterer Rødts leder på at hun håper på flertall tirsdag neste uke, altså 3. november. Fremskrittspartiet kan avgjøre flertallet. Menon-rapporten kom midt i dette, og den sier noe om begge forslagene: avstanden mellom mål og virkemidler er størst på verdiskapingssiden, der regjeringen i dag ikke har noe verktøy som skiller etableringer med høy og lav samfunnsnytte, utenom det varslede kryptoforbudet. Samtidig advarer rapporten mot å kopiere reguleringene i Irland, Danmark, Nederland, Spania og Finland, som den mener i liten grad bygger på samfunnsøkonomiske analyser.
Sjekk tallene selv i Varde og Fjell
Statsbudsjett-tallene over er ikke lest av i rapporten, men hentet fra DFØs bevilgnings- og regnskapsfiler gjennom Varde, Faktaportalens eget verktøy for å tolke offisiell statistikk. Der ligger statens utgifter og inntekter per departement og post, bevilget mot brukt, for 2014 til i dag. Posten for CO2-kompensasjon har sin egen side, og det samme har inntektsposten for avgift på elektrisk kraft. Fastlands-BNP kommer fra SSB-tabell 09189, hentet direkte fra SSB 30. oktober med sporingskode V-LK6X-AIAT, så den som vil, kan kjøre samme spørring og få de samme tallene.
Vil du analysere videre, kan du gjøre det i begge verktøyene. I Varde velger du tabell, region og periode selv og får graf, tabell og kilde med sporingskode, og utforsk-sidene samler blant annet statens finanser og energi som ferdige dashbord. Vil du legge Menons scenarioer ved siden av egne tall, for eksempel hva 17 eller 37 TWh betyr målt mot kraftforbruket i ditt eget fylke, gjør du det i Fjell. Der regnes alt i nettleseren din, også egne filer du legger inn, og en KI-agent lager grafene når du ber om det. Fjell er fortsatt i pilot. Et kuratert datasett om datasentrene finnes ennå ikke i noen av dem; tallene fra rapporten ligger inntil videre på aktørsida og i datafila bak den.
Hva vi har endret på datasentersidene
| Endring | Hvorfor |
|---|---|
| Verdiskapingsboksen på aktørsida viser tre kilder: SSB, Menon og bransjen | Menon-rapporten er den første med 2025-tall og med skatt |
| SSBs verdiskaping per MWh for 2024 er lagt inn: 829 kroner mot 912 | SSB oppdaterte analysen 20. oktober, og 587 kroner for 2023 var det eneste tallet som sirkulerte |
| Setningen om at verdiskapingen per MWh «går feil vei», er skrevet om | Den var sann for 2020 til 2023 og er ikke lenger hele bildet |
| Menon Economics er registrert på /kilder | Kilden brukes nå på en portalside |
| Elhubs månedstall er forlenget til september 2026, siste bruksdøgn 27. oktober | Datasettet er lest på nytt; årstallene for 2022 til 2025 er uendret |
| NVEs tall for 2024 er rettet fra 2,1 til 2,2 TWh, og reservert nettkapasitet står som 4 217 MW per oktober 2026 | NVE ga ut Energibruksrapporten 2026 i oktober, med Statnetts tall i figur 1-4 |
| Nkom-registeret har 61 kommersielle operatører, ikke 60 | Skygard 2 er kommet til, og Iteam har byttet navn til Kleri Group, per 29. oktober |
Endringene står i endringsloggen på aktørsida, en av de fem sidene datasenterstoffet ble delt i 5. oktober. Vi gikk gjennom alle kildene på datasentersidene samtidig. Det vi ikke fikk sjekket, er NVEs kommunefordelte tall og Statnetts egen oversikt, som begge ligger i paneler uten åpen nedlasting. NVE oppgir at kommunetallene sist ble oppdatert 7. september, så kommunetabellen står som den er.
Kilder: Menon Economics for DFD, rapport (PDF), Regjeringen, pressemelding, Digi/NTB, NRK, Nettavisen/NTB, SSB, Teknologirådet, Finansministerens brev 19.02.2026, Stortinget, Innst. 183 S, Prop. 1 S (2026-2027) DFD, Varde, statens finanser, Varde, post 1420.74, Varde, SSB 09189, Varde, analyse, Fjell. Alle tall og kildehenvisninger finner du på faktaportalen.no/energi/sektorer/datasentre/aktorer og på faktaportalen.no/kilder.