Individuell pensjonssparing, eller IPS, er Norges minst kjente skatteordning. Drøyt 281 000 nordmenn hadde en IPS-avtale i 2025, ifølge Finans Norge. Til sammen ble det innbetalt 2,3 milliarder kroner. Det er et beskjedent tall i et land der husholdningenes formue passerer 10 000 milliarder, men 2026 kan bli vendepunktet.
Se interaktive grafer og tabeller på faktaportalen.no →
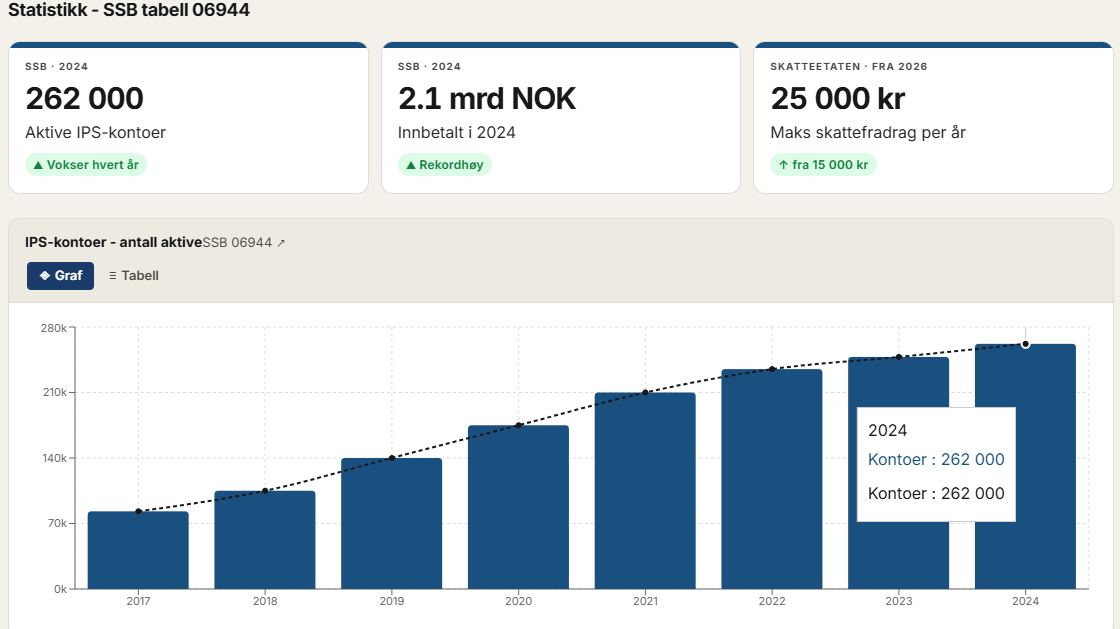 Kilde: Finans Norge og Skatteetaten. Se interaktive grafer på faktaportalen.no →
Hva er IPS, egentlig?
IPS er et privat pensjonsprodukt, og er ikke det samme som tjenestepensjonen fra arbeidsgiver. Du sparer i verdipapirfond eller aksjer, og får skattefradrag på 22 prosent av det du setter inn. Avkastningen beskattes ikke løpende, men skattlegges som pensjonsinntekt når du tar ut pengene. IPS er et tillegg til, ikke en erstatning for, tjenestepensjon og alderspensjon fra NAV.

Til gjengjeld må pengene stå låst lenge. I dag kan de tidligst tas ut fra fylte 62 år, og minimum utbetalingstid er ti år.
Nye regler fra 2026
Fra 2026 endres reglene betydelig. Maksimal årlig innbetaling med skattefradrag heves fra 15 000 til 25 000 kroner. Det betyr at maksimal skattebesparelse øker til om lag 5 500 kroner i året. Pensjonsalder for uttak senkes til 60 år, og minimum utbetalingstid reduseres til 7 år. Endringene er vedtatt av Regjeringen og publisert på regjeringen.no.
For en gjennomsnittlig sparer betyr dette mer fleksibilitet og en bedre skattefordel, men låsningen blir fortsatt streng. Pengene må fordeles over minst 7 år og helt fram til du er 77 år.
De små bokstavene
IPS har fortsatt sine begrensninger. Pengene kan bare investeres i verdipapirfond og aksjer, ikke i eiendom, krypto eller unoterte aksjer. Ved død under utbetalingsperioden tilfaller resten ofte forsikringskollektivet, ikke arvingene. Disse to forholdene er den viktigste grunnen til at IPS fortsatt er et nisjeprodukt sammenlignet med vanlig fondssparing.
Tallene kommer fra Finans Norge, Skatteetaten og Finanstilsynet.
Vil de nye reglene få deg til å vurdere IPS, eller foretrekker du fleksibiliteten i vanlig fondssparing?
Kilder: Finans Norge - IPS, Skatteetaten - IPS, Finanstilsynet, Regjeringen - IPS-regler. Se alle datakilder på faktaportalen.no/kilder.